EsadeEcPol constata que las mayores carteras exigen mayores rentas, pero que apenas aportan el 18% del encarecimiento total de los precios y Fedea advierte de que los decretos Maricarmen agravan el problema a quien busca vivienda Leer EsadeEcPol constata que las mayores carteras exigen mayores rentas, pero que apenas aportan el 18% del encarecimiento total de los precios y Fedea advierte de que los decretos Maricarmen agravan el problema a quien busca vivienda Leer
Las primeras tiendas de campaña se instalaron en la Puerta del Sol la noche del sábado 26 de septiembre, hace hoy 26 días, como expresión física de la indignación popular que provocó el desahucio de la fallecida Maricarmen Abascal. En estos 26 días, el enquistado problema de acceso a la vivienda ha desatado importantes movimientos sísmicos en el país, empezando por la disolución de las Cortes y la convocatoria de elecciones o la convocatoria de la primera huelga general en 14 años.
El Gobierno canalizó con la convocatoria electoral su fracaso parlamentario a la hora de encontrar apoyos a los dos decretos urgentes con los que quiso dar respuesta a este sangrante caso y sentó las bases de su aprobación como un juego de suma cero: «O estás con Maricarmen o estás con los buitres». Sin embargo, la realidad del problema que arrastra España en el acceso de la vivienda encierra una mayor complejidad aparente. El déficit de oferta de alquiler combinado con una población creciente y con medidas intervencionistas aplicadas durante los últimos años han hecho que la oferta disponible aún se reduzca más -hasta un 44% desde 2018, según los datos de Idealista– y la vivienda se ha convertido en la gran brecha de riqueza social en España.
Son los datos los que van arrojando luz sobre lo que está sucediendo con los precios del alquiler. EsadecPol presenta hoy, jueves, el informe Concentración de la propiedad y precios de alquiler en España que deja claro que los propietarios que tienen mayores carteras de vivienda en alquiler aplican precios superiores al resto, pero que el grueso del encarecimiento acumulado en los últimos años no se les puede atribuir íntegramente a ellos sino a una tensión general del mercado.
El trabajo, firmado por Jorge Galindo, analiza cerca de 790.000 observaciones de viviendas entre 2019 y 2023 a partir de los microdatos fiscales del Instituto de Estudios Fiscales y de la Agencia Tributaria. Su principal aportación es que permite comparar lo que cobran los caseros por inmuebles de características similares, situados incluso en el mismo barrio. El estudio se limita a propietarios particulares, sin incluir sociedades inmobiliarias ni vivienda pública.
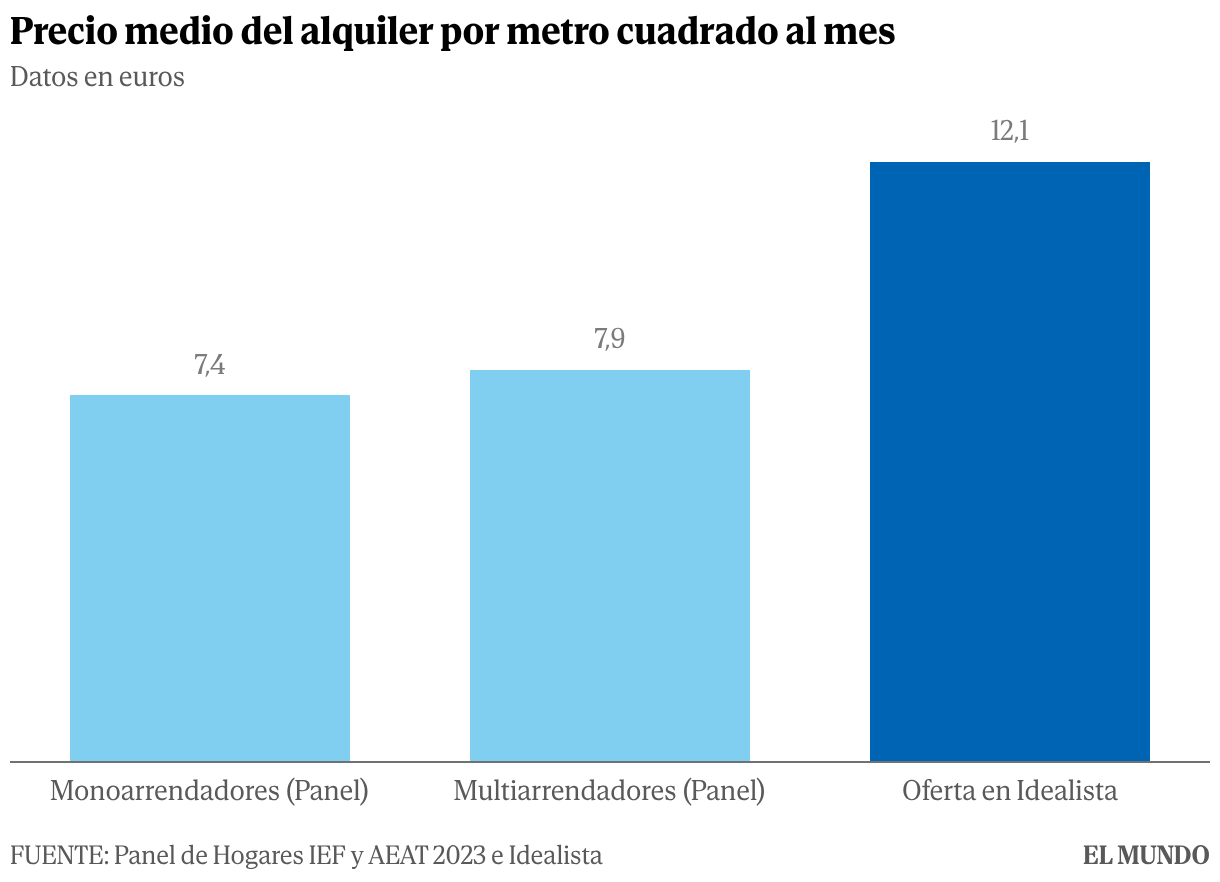
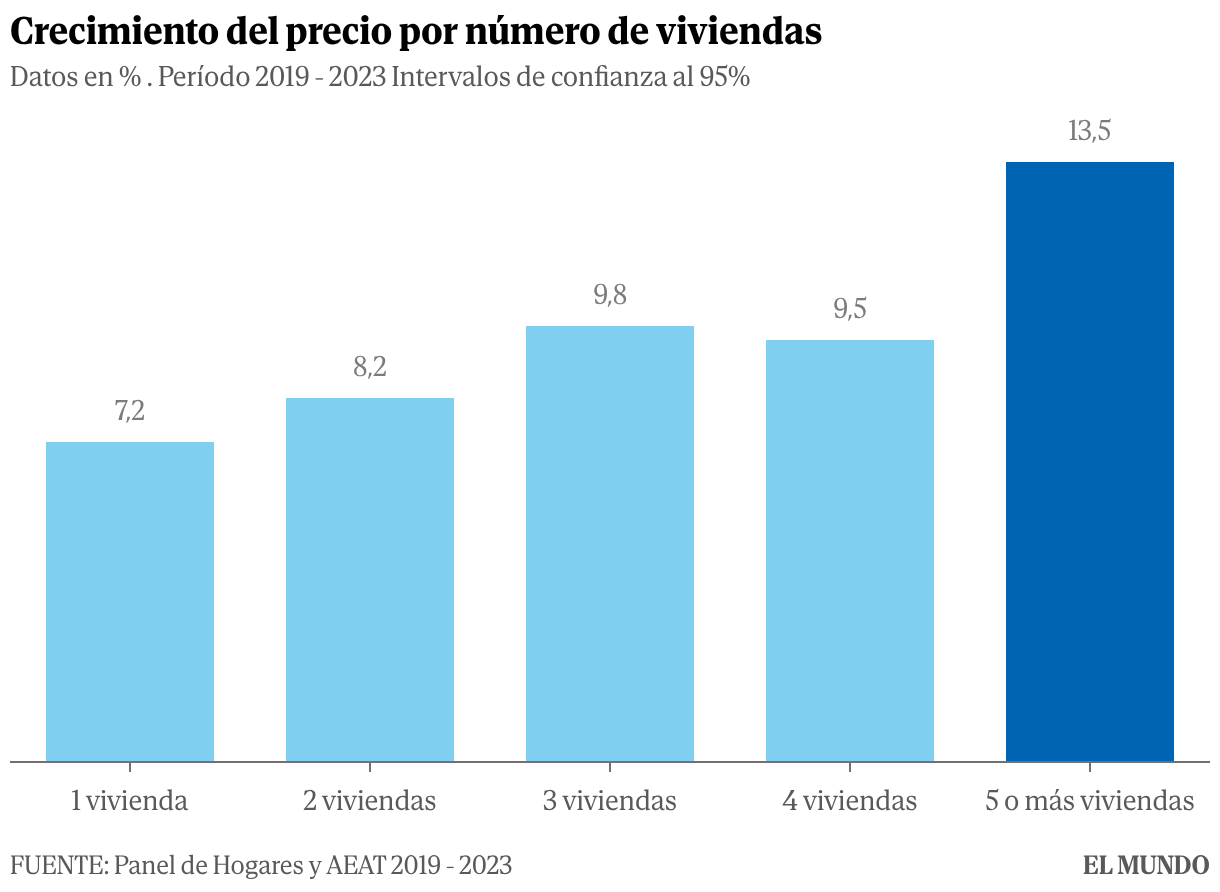
Entre sus conclusiones más destacadas, este estudio aflora que en 2019, los propietarios con dos o más viviendas cobraban apenas un 0,8% más que quienes tenían una sola, una brecha estadísticamente poco significativa o incluso despreciable, pero que cuatro años después, en 2023, escaló hasta el 3,5%. Lo más llamativo, sin embargo, se ve tras desagregar los datos por el tamaño de las carteras de los caseros: quienes tienen cinco o más pisos en alquiler cobran un 7,1% más que los propietarios de uno solo por una vivienda equivalente.
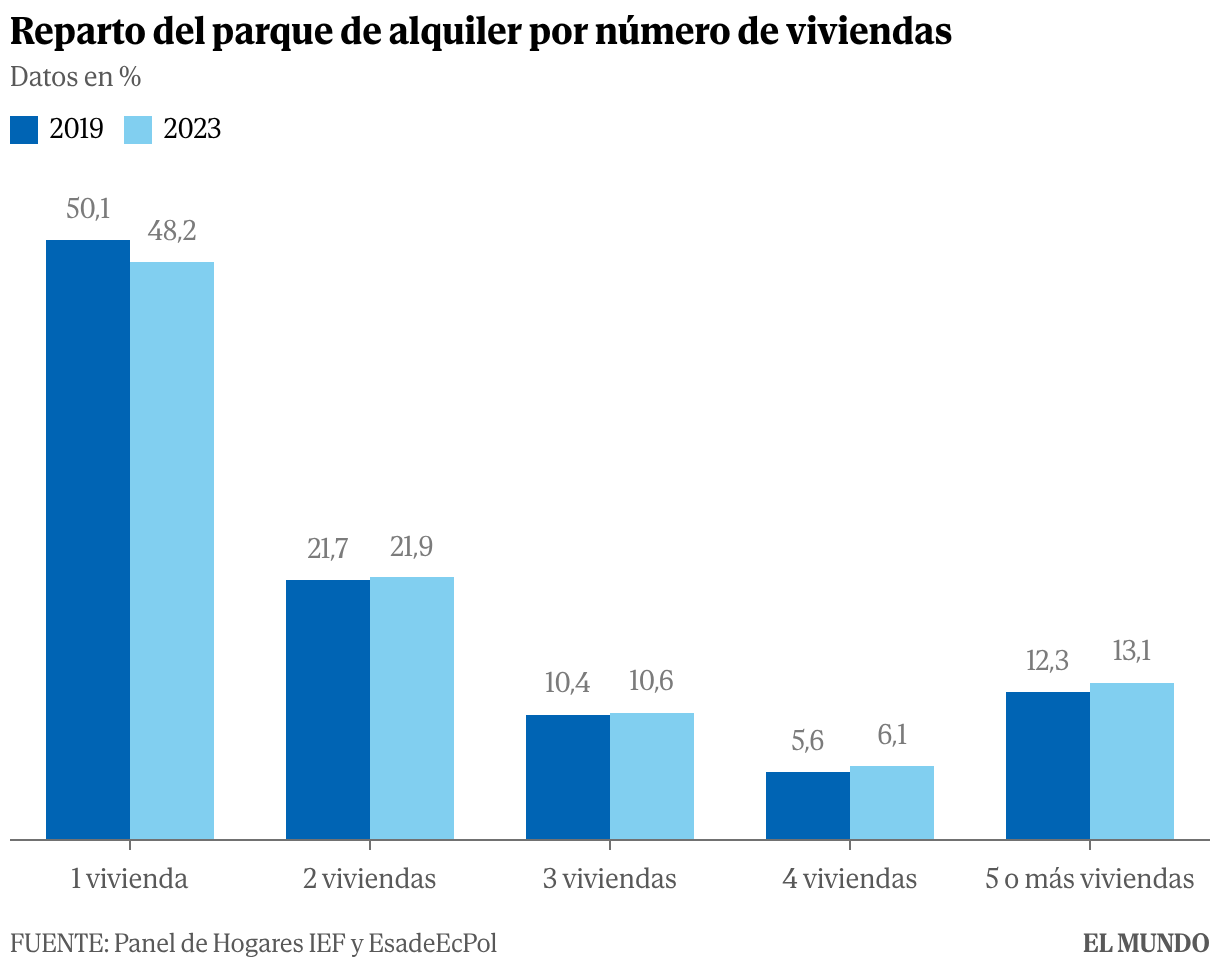



¿Puede deberse esta diferencia a que los grandes patrimonios poseen mejores inmuebles o están presentes en las zonas más caras? No, el estudio constata que, cuando se sigue la evolución de una misma vivienda durante cinco años, las rentas de los propietarios con varios pisos aumentaron entre un 3,1% y un 4% más que las de los caseros con uno solo.
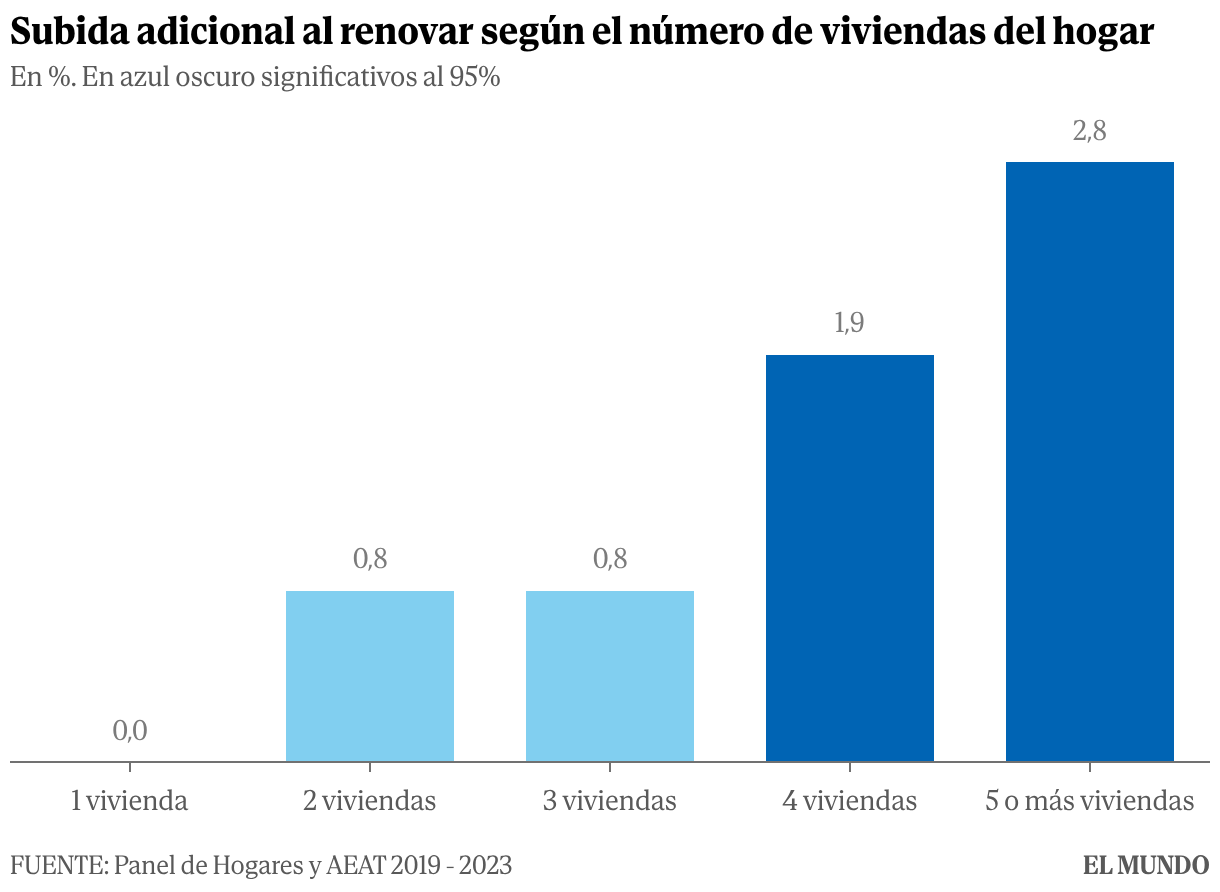
El salto llega fundamentalmente, cuando toca renovar el contrato. Mientras que los propietarios de una única vivienda suben los precios una media del 3,8%, los caseros que tienen varias elevan la renta un 5,2%. La diferencia empieza a ser significativa a partir de cuatro pisos, cuando la gestión del alquiler se aproxima más a una actividad de inversión que a la obtención de un complemento de renta familiar.
Hay, además, otro hallazgo relevante en este extenso informe. La prima es mayor cuando los propietarios tienen las viviendas repartidas por distintos municipios que cuando las concentran en uno solo. De hecho, los caseros que poseen todos sus inmuebles en alquiler dentro de una misma sección censal cobran un 3,8% menos que aquellos caseros con una sola vivienda comparable. Es un resultado difícil de conciliar con la idea de que las diferencias responden principalmente al poder de mercado de determinados propietarios sobre un barrio, según concluye EsadeEcPol.
El mismo estudio diluye el peso real que estos caseros con más de una propiedad tienen sobre la escalada general de los precios del alquiler. Según la descomposición estadística del equipo de Galindo, a quienes tienen varias viviendas se asocia aproximadamente el 18% del encarecimiento observado entre 2019 y 2023. Es decir, unos 1,6 puntos de los 8,8 que aumentó el precio medio en la muestra analizada. La cifra no constituye una estimación causal, pero sí acota la dimensión de su empuje, según EsadeEcPol. El grueso de las subidas responde a una revalorización general del mercado, añaden, coherente con la escasez de viviendas frente a una demanda creciente.
Fedea arrojó también ayer luz a otra de las grandes dudas que han surgido durante los últimos 26 días: qué efecto real están teniendo ya sobre el mercado los decretos Maricarmen. Este estudio, firmado por los economistas Fernando Pinto Hernández, de la Universidad Rey Juan Carlos, y Santiago Calvo, de la Universidad de las Hespérides, concluye que las medidas aprobadas por el Ejecutivo mejorarán la posición de quienes ya tienen una vivienda alquilada, pero que lo harán a costa de los propietarios actuales y, especialmente, de quienes buscan piso.
Su tesis se erige sobre el hecho de que las prórrogas obligatorias, las indemnizaciones por no renovar y los límites a las actualizaciones protegen al inquilino que ya tiene un contrato en vigor. Pero elevan los costes y riesgos de los propietarios, que tratarán de compensarlos cuando firmen un nuevo contrato con rentas iniciales más altas. Donde los precios de entrada también estén limitados, la respuesta puede ser retirar inmuebles del mercado, venderlos o endurecer las exigencias a los futuros arrendatarios.
Fedea advierte de que esta división entre quienes están dentro y quienes intentan entrar ya existía antes de los decretos. La diferencia de precio entre las viviendas que llegan al mercado y las que continúan arrendadas pasó del 6,2% en 2020 al 16,6% en 2024. Las nuevas restricciones, sostienen los investigadores, amenazan con ensanchar aún más esa brecha.
Especialmente controvertida resulta, a sus ojos, la indemnización que contempla el primero de los decretos para determinados supuestos de no renovación. Los autores la comparan con el coste de un despido y calculan que puede alcanzar unos 15.500 euros para una vivienda representativa, algo más del 5% de su valor. No obstante, la norma recoge excepciones significativas, entre ellas la recuperación del inmueble por necesidad familiar o la oferta de renovación en las condiciones previstas legalmente.
El informe pone también en cuestión la idea de que la factura de estas medidas recaerá principalmente sobre los grandes tenedores. Según los datos tributarios de 2024 que cita, el 76,1% de los arrendadores particulares tiene una sola vivienda alquilada. Buena parte del coste de la intervención, por tanto, afectará a pequeños patrimonios familiares.
Y todo ello mientras el problema de fondo sigue sin resolverse. España acumuló entre 2021 y 2025 un déficit estimado de 750.000 viviendas. Sólo el año pasado se crearon 240.000 nuevos hogares netos frente a 92.000 casas terminadas. Aunque el planeamiento urbanístico contempla 7,1 millones de viviendas pendientes de ejecutar, buena parte de ese suelo no está preparado para construir o no se encuentra donde se concentra la demanda.
Actualidad Económica // elmundo